Lichwa zadomowiła się w Polsce i ma się jak najlepiej. Rządzący krajem przymykają na to oko, co jest o tyle ciekawe, że większość banków parabanków i firm pożyczkowych nie zasila naszego PKB.
Z dwudziestu największych banków w Polsce, tylko 5 ma większościowy kapitał polski (PKO BP, BOŚ, Getin Noble Bank, BGK, Bank BPS) reszta to kapitał krajów bardziej zamożnych, które zarabiają krocie na polskich kredytobiorcach. Austriacy są inwestorami strategicznymi w Raiffeisen Bank, Polbank EFG, Włosi w Banku Pekao, Niemcy w BRE Banku i Deutsche Banku, Francuzi w BNP Paribas Polska i Eurobanku, Holendrzy w ING Bank Śląski i BGŻ, Amerykanie w Citibanku i Banku BPH, Belgowie w Kredyt Banku, Skandynawowie w Nordea Banku, a Hiszpanie w BZ WBK.
Większość klientów tzw. „chwilówek”jest przekonana, że bierze kredyty w polskich firmach. Nic bardziej mylnego. Na polskim rynku „chwilówkowym” rządzą Łotysze, mają aż 9 spółek pożyczający na lichwiarski procent (SMS365, Lendon, Incredit, Netcredit, Łatwy Kredyt, VIA SMS, Mini Kredyt, Filarum i SOHO), Litwini trzy (Smartpożyczka, Pożyczka Plus, Big Credit), podobnie Niemcy (Kredit24, Pandamoney, Zaimo), Szwedzi (Expres Kasa i OFIN), Finowie (Aasa), Estończycy (Pożyczkomat), Holendrzy (Cashper) Brytyjczycy (Provident i Vanquis), Amerykanie (Kyzoo i OK Money). Pięć firm należy do przedsiębiorców polskich (Vivus, SMS Kredyt, Zaplo, Netgotówka, Kasomat i TakTo Finanse). Włos się jeży na głowie...
W mediach jesteśmy bombardowani reklamami o bezpłatnych kredytach świątecznych, spłacanych za 30 lub najlepiej 60 dni. W większości też firmy nęcą klientów brakiem sprawdzania w BIKu, czyli tak naprawdę kierują swoją ofertę do ludzi już mających problemy z płynnością finansową. Zdają sobie sprawę z tego, że ich klienci będą mieli problemy z ich spłatą i świadomie wpędzają ich w spiralę długów.
Kredyt „weź 1000 zł i oddaj 1000 zł za 30 dni” (0% opłat i 0% odsetek), tak naprawdę kosztuje 0,01 lub 1 zł za rejestrację (w zależności od formy płatności), plus 281,08 zł prowizji, czyli około 282 zł miesięcznie. Firma lojalnie uprzedza w regulaminie, że RRSO czyli rzeczywista roczna stopa oprocentowania wynosi 1936,31%. Czyli gdybyśmy taką brali na rok to musielibyśmy oddać 19.363zł i 10 gr. Nie mogąc spłacić takiej, wydawałoby się „drobnej”, kwoty w terminie, odsetki mogą się zwiększyć nawet pięciokrotnie.
„Konia z rzędem” temu, kto biorąc 1000 zł chwilówki zdaje sobie z tego sprawę. Nic dziwnego więc, że ludzie, którzy biorą pożyczkę „na chwilę”, żeby; kupić prezenty dla wnuków, na wesele dla dziecka, na jedzenie dla rodziny, „do wypłaty” i nie mogą spłacić jej w terminie, wpadają w spiralę długów. Czasem nie widzą innego wyjścia i popełniają samobójstwo.
Statystyki są zatrważające!
Według policyjnych statystyk tak źle nie było od 1991 roku, od kiedy to liczba samobójstw zaczęła systematycznie wzrastać. Zmieniają się też powody targnięcia się na życie. W 2012 roku "skutecznie" samobójstwo popełniło 4 177 osób, w 2013 było ich już 6 097 (8 579 wszystkich targnięć na życie), a przez 9 miesięcy tego roku na życie targnęły się 7 734 osoby, z czego aż w 4 744 przypadkach okazało się to "skuteczne". Patrząc zatem na te statystyki ten rok będzie jeszcze gorszy niż ubiegły.
Zawsze na pierwszym miejscu takich samobójstw były nieporozumienia rodzinne (w tym roku też), tylko że teraz problemy ekonomiczne i problemy związane z utratą pracy zaczynają się przesuwać coraz wyżej w rankingu. Każdy, kto ma swoją rodzinę wie, że problemy pojawiają się przede wszystkim wtedy, gdy brakuje pieniędzy. Zatem należałoby przypuszczać, że część z tych „konfliktów rodzinnych”, to też problemy ekonomiczne. Ile z tych problemów rodzinnych zaczęło się w momencie wzięcia pożyczki bankowej na budowę domu, ile od wzięcia „chwilówki”? Od dawna słyszymy i czytamy w mediach o problemach ludzi ze spłatą kredytów hipotecznych i to nie tylko tych wziętych we frankach. Jaka atmosfera rodzinna może panować w domu, gdzie zestresowani ludzie biegają „za pracą”, „za pieniądzem”, mając do stracenia dach nad głową? Jak w takim domu czują się dzieci, a jak ich, nie mający na nic czasu, rodzice?
Czy warto w ogóle zadawać sobie pytanie, co w tej sprawie robią posłowie i senatorowie ustanawiający prawo? Czy jest sens pytać, dlaczego rząd nie chroni swoich obywateli przed lichwiarzami i rejestrując takie firmy nie tylko nie chroni swoich obywateli, a wręcz wystawia ich na niebezpieczeństwo?
Rząd Islandii dał przykład. W dobie kryzysu znacjonalizował banki i uchronił swoich obywateli przed masowym bankructwem. Nie spodziewam się aż takiego działania po naszej władzy ustawodawczej, ale może na początek posłowie i senatorowie pomyśleliby o tym, żeby stanąć po stronie obywatela w tak nierównej walce i nakazać, by w umowach, zamiast procentów, znalazły się realne kwoty do spłacenia, wraz z odsetkami i karami w razie nie spłacenia rat? Już dziś według raportu InfoDług, przygotowanego przez BIG InfoMonitor ponad 2,28 mln ludzi w Polsce ma problemy ze spłatą długów, a co 6. kredyt idzie na spłatę poprzednich zobowiązań. Rekordzista, mieszkaniec województwa mazowieckiego, ma do spłacenia ponad 95 mln zł. Ciekawe, czy wziął takie kwoty, czy też tak mu urosły odsetki?
Fakty są bezlitosne, najwięcej samobójców pochodzi z województwa śląskiego, łódzkiego i świętokrzyskiego. Aż 80% samobójców to mężczyźni, którzy nie potrafią sobie poradzić z problemami. Co znamienne w większości są to ludzie od 45 do 59 roku życia, czyli w pełni (wydawałoby się szczęśliwego) życia.
Na razie umowa jest „rzeczą świętą”, obowiązuje obie strony (i dobrze), a podpisana, tylko w wyjątkowych przypadkach może ulec unieważnieniu. Może należy, w takim razie, tak sprecyzować przepisy, aby podpisując ją OBIE strony wiedziały co podpisują? To takie proste rozwiązanie.
Źródło:
http://wpolityce.pl/kryminal/224615-lawina-samobojstw-w-polsce-glowny-powod-to-klopoty-finansowe
http://www.dziennikpolski24.pl/artykul/3289862,juz-co-szosta-pozyczka-idzie-na-splate-poprzednich-dlugow,id,t.html?cookie=1
https://ems.ms.gov.pl/krs/danepodmiotu
http://www.stefczyk.info/wiadomosci/raporty-stefczyk-info/ponad-2-mln-osob-w-polsce-ma-problemy-ze-splata-dlugow,2934311903#ixzz3Lbqapscq
-
wielkość czcionki
Zmniejsz czcionkę
 Powiększ czcionkę
- Skomentuj jako pierwszy!
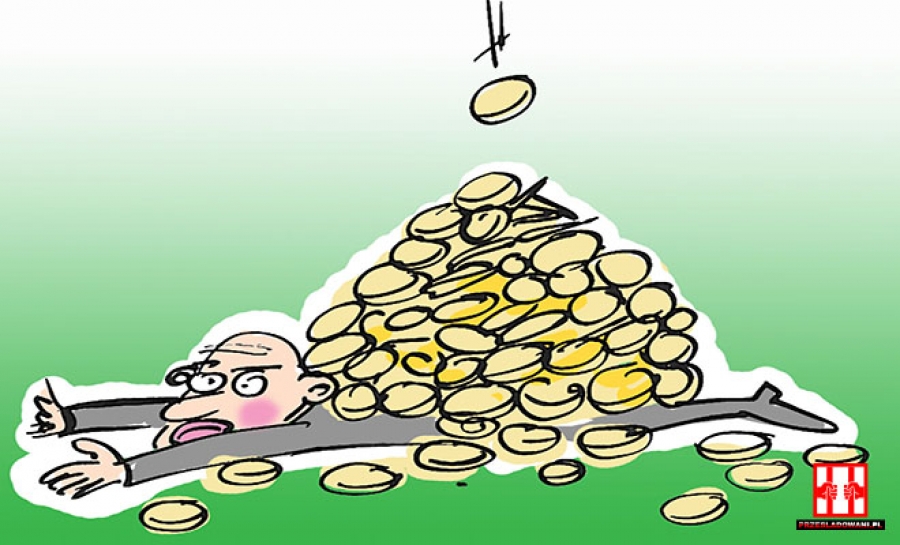
Święta to czas "chwilówek". Są one oferowane przez banki i parabanki. Pożyczki te zbierają śmiertelne żniwo.