W maju 2013 r. w Sali Kongresowej Pałacu Kultury i Nauki w Warszawie odbył się kongres „Niepokonanych”. Stowarzyszenia założonego przez ludzi niesłusznie posądzonych o różne niecne czyny, głównie przedsiębiorców. Niejeden z nich odsiedział długi czas za kratami, bardzo często bez żadnego wyroku. Stracili swoje firmy, majątki, a nierzadko rodziny i zdrowie. Na kongresie pojawiła się cała chmara polityków reprezentujących w zasadzie wszystkie partie polityczne obecne w polskim parlamencie. Każdy z nich oburzał się na podłość urzędników skarbowych, czy prokuratorów, którzy niszczyli ludzi i ich dorobek, nie ponosząc za to żadnych konsekwencji. Politycy zapewniali, że dłużej już być tak nie może.
Podczas kongresu „Niepokonanych” wyświetlono zwiastun filmu „Układ zamknięty”. Film opowiada o tym, jak trzech przedsiębiorców stało się ofiarami intrygi zawiązanej przez skorumpowanego prokuratora i skorumpowanego naczelnika urzędu skarbowego. Bohaterami tego filmu mogły być setki przedsiębiorców z całego kraju. Np. właściciel firmy Kama z Katowic.
***
Kilka lat temu za sprawą Głównego Urzędu Miar firma Kama z Katowic popadła w tarapaty. GUM odmówił wydania certyfikatów dla urządzeń pomiarowych produkowanych przez Kamę. Co ciekawe, blokując Kamę zrobiono miejsce w Polsce dla jej zagranicznego konkurenta. Ostatecznie GUM wycofał się z tamtych decyzji, ale firma musiała zapłacić potężne odszkodowania kontrahentom, narobiło się także niemało zaległości podatkowych.
Kama wystąpiła więc do urzędu skarbowego o zgodę na rozłożenie zaległości podatkowych na raty. Formalnie rzecz biorąc firma Kama wystąpiła o pomoc de minimis, częściowo finansowaną ze środków Unii Europejskiej. Tyle, że w tym akurat wypadku chodziło o odłożenie spłaty należności skarbowych, a nie ich podarowanie. De facto więc skarb państwa nic nie tracił. Gdyby natomiast spółka padła i już nigdy nie płaciłaby żadnych podatków – straty skarbu państwa z pewnością byłyby znaczne.
Tyle, że pracownicy II Urzędu Skarbowego w Katowicach myśleli zupełnie inaczej. Dla nich brak podatnika, to brak strat. I choć właściciela spółki Kama Adama Kloskę początkowo mamiono szansą przyznania pomocy de minimis, to ostatecznie urząd podjął decyzję dla niego niekorzystną.
Mamienie polegało na tym, że właścicielowi Kamy przyrzeczono pomoc de minimis pod warunkiem spełnienia przez niego wymogów formalnych. Jednym z nich było przygotowanie planu naprawczego.
Plan naprawczy został organom skarbowym przedstawiony. Firma Kama, w porozumieniu z Wojskowymi Zakładami Lotniczymi, wchodzącymi w skład grupy Bumar, miała rozpocząć produkcję wielozadaniowego samolotu turbośmigłowego na potrzeby wojska i na rynek cywilny. Jego produkcja początkowo miała być finansowana ze sprzedaży urządzeń pomiarowych, które już były dopuszczone do sprzedaży i na które był ogromny zbyt. Są to bowiem bardzo specyficzne przyrządy – zegary do pomiaru przepływających ścieków.
Urząd skarbowy zażądał także wypełnienia bardzo szczegółowego wniosku. Należało w nim wyszczególnić wszystkie źródła przyszłych przychodów spółki. Klosce kazano wymienić obecnych i przyszłych kontrahentów, nabywców urządzeń, czy dłużników. Słowem – wszystkich, którzy mieli Kamie za coś płacić. Kloska nie miał wyjścia. Chciał dostać pomoc de minimis, to musiał sporządzić szczegółową listę. I o to urzędnikom chodziło.
Wniosek o pomoc de minimis został załatwiony odmownie. Zablokowano konta firmy. Do dłużników i kontrahentów Kamy napisano, by należności, zamiast do Kamy, kierowali na wskazane przez urząd skarbowy konto.
***
Kloska przetrwał pewnie dlatego, że oprócz firmy w Katowicach ma również firmy za granicą, gdzie już produkuje i sprzedaje samoloty. W Ministerstwie Finansów złożył skargę na działalność urzędu skarbowego, a w sądzie administracyjnym pozew. Urzędnicy skarbowi przerżnęli najpierw jeden proces, a kiedy odwołali się od niekorzystnego dla nich wyroku – przerżnęli następny. Wyroki sądowe uchylały niekorzystne dla firmy Kama decyzje. Nakazywały urzędnikom skarbowym ponowne rozpatrzenie wniosku o pomoc de minimis.
Łatwo można sobie wyobrazić, co by się działo, gdyby jakiś szarak wyroku sądu nie wykonał. Ale urzędnicy skarbowi uznali, iż stoją ponad prawem. Mimo że drugi wyrok zapadł w lutym 2012 r., II Urząd Skarbowy uchylał się od wykonania wyroku. 15 listopada 2012 r. zapadła kolejna decyzja, by wniosek w sprawie zaległości podatkowych „pozostawić bez rozpatrzenia”. Jednocześnie podejmowano przeróżne działania, które spółkę mogły (a może miały) ostatecznie pogrążyć. W spółce rozpoczęto kontrolę dokumentów finansowych, zajmowano kolejne konta, zajmowano kolejne wierzytelności. Właściciel firmy twierdzi, że wystawiono ponad 100 tytułów wykonawczych na płatności kontrahentów firmy. Ci w większości wycofali się ze współpracy. I nic dziwnego.
Potem II Urząd Skarbowy w sądzie złożył wniosek o wyjawienie majątku spółki Kama. Takie działanie zwykle jest wstępem do rozpoczęcia likwidacji firmy.
Ponieważ Adam Kloska stale się czepiał, na działania II Urzędu Skarbowego w Katowicach pisał skargi do Śląskiej Izby Skarbowej i do Ministerstwa Finansów, trzeba się było wytłumaczyć. Dlaczego nie wykonano sądowych wyroków? Poborcy podatków znaleźli następujący pretekst: interesy firmy Kama reprezentował prawnik, który kłamliwie podawał się za pełnomocnika. A dlaczego kłamliwie? Dlatego, że w aktach sprawy nie było formalnego pełnomocnictwa.
***
Kloska pamiętał doskonale, że osobiście przekazał urzędowi skarbowemu oryginał pełnomocnictwa. Toteż w Prokuraturze Rejonowej Katowice-Południe złożył wniosek o ściganie niszczącej go grupy urzędników. Ci nie wykonują wyroków sądu, gdyż chcą złośliwie zniszczyć jego osobę i jego firmę. Podał szereg powodów, dla których działania poborców podatkowych należy (jego zdaniem) zakwalifikować jako przestępstwa. Jako jeden z dowodów przekazał prokuraturze kserokopię nieszczęsnego pełnomocnictwa (oryginału przecież nie posiadał).
Prokuratura Rejonowa Katowice-Południe w ogóle nie podjęła śledztwa. Odmówiono wszczęcia postępowania. Biznesmen usiłujący postawić przed sądem urzędników skarbowych musi być przecież niespełna rozumu. A wariatów nikt nie traktuje poważnie. Kloska dowiedział się, że kserokopia nie jest żadnym dokumentem. To był formalny powód odmowy wszczęcia śledztwa. Następnym razem biznesmen musi się bardziej postarać i jako dowód załączyć oryginał.
Ciekawe, że oryginał pełnomocnictwa był już w tej prokuraturze (tylko w aktach innej sprawy). Prokurator powinien o tym wiedzieć, bo w jego aktach była adnotacja na ten temat. Może nie zauważył.
Na decyzję prokuratury trafiła skarga do sądu. Sąd objechał prokuratora, który nie chciał się badać bezprawia w urzędzie skarbowym. Nakazano wszcząć śledztwo. Sąd zaznaczył, że kwestia jakiegoś tam pełnomocnictwa jest sprawą marginalną. Najważniejsze, co powinna zbadać prokuratura, to czy rzeczywiście skarbowcy działali bezprawnie i czy narazili na straty Kloskę, jego firmę, skarb państwa i inne firmy współpracujące ze spółką Kama. Sąd kazał również zbadać prokuraturze odpowiedzialność Ministerstwa Finansów:
„Niezależnie od powyższego zawiadamiający kwestionuje także zachowanie osób reprezentujących Ministerstwo Finansów, a w zasadzie brak jakiejkolwiek reakcji z ich strony na kierowaną do nich korespondencję. W tym zakresie okoliczności podnoszone przez zawiadamiającego również należałoby wyjaśnić i ustalić, czy istniał konkretny prawny obowiązek określonego działania po stronie Ministerstwa Finansów a jeżeli tak, to jakie były powody jego niedopełnienia”.
Tym razem prokuratura została zmuszona do wszczęcia śledztwa, co i tak niczego nie zmieniło. Śledztwo bowiem umorzono. Nie doszukano się żadnego przestępstwa. Ani lekceważenia wyroku sądu. Ani działania na szkodę interesu prywatnego. Ani działania na szkodę interesu publicznego. Pominięto fakt, że działania urzędu skarbowego spowodowały straty firmy Kama i straty jej kontrahentów. W tej sprawie nie doszukano się niedopełnienia obowiązków, ani też przekroczenia uprawnień.
***
Najlepsze, że tam gdzie prokuratura nie doszukała się bezprawia, wytknęła je Izba Skarbowa w Katowicach, nadzorująca działalność II Urzędu Skarbowego. Na 7 stronach pisma z 29 marca 2013 r. wymieniono niektóre bezprawne decyzje wobec spółki Kama. Co chyba tylko pogorszyło jej sytuację, gdyż urząd przyspieszył działania egzekucyjne.
Adam Kloska zastanawia się od dłuższego czasu, czy działania urzędników skarbowych wobec niego, to bezinteresowna złośliwość? A może kryło się za nimi coś więcej? Jako się rzekło Kama była jedynym w Polsce producentem unikalnych przepływomierzy do wód opadowych i ścieków. A poza tym, w swoim wyroku sąd administracyjny określił straty, jakie firma poniosła na skutek bezprawnych działań innego urzędu państwowego, czyli Głównego Urzędu Miar. Straty te wyniosły 3 mln zł, co znajdowało się w sentencji prawomocnego już wyroku. A co by było, gdyby ktoś za pół darmo przejął akcje bankrutującej firmy Kama i pojawił się z odpowiednim dokumentem w urzędzie skarbowym? I gdyby urzędnik skarbowy tym razem wykazał przychylność? A konto kwoty wymienionej w wyroku umorzył wszystkie przyszłe podatki firmy do wysokości 3 mln zł? Albo podjął decyzję, że należy się jakieś inne odszkodowanie - np. wypłata należności w gotówce?
Rzecz jasna były to tylko luźne dywagacje rozgoryczonego biznesmena.
*** *** ***
-
wielkość czcionki
Zmniejsz czcionkę
 Powiększ czcionkę
- Skomentuj jako pierwszy!
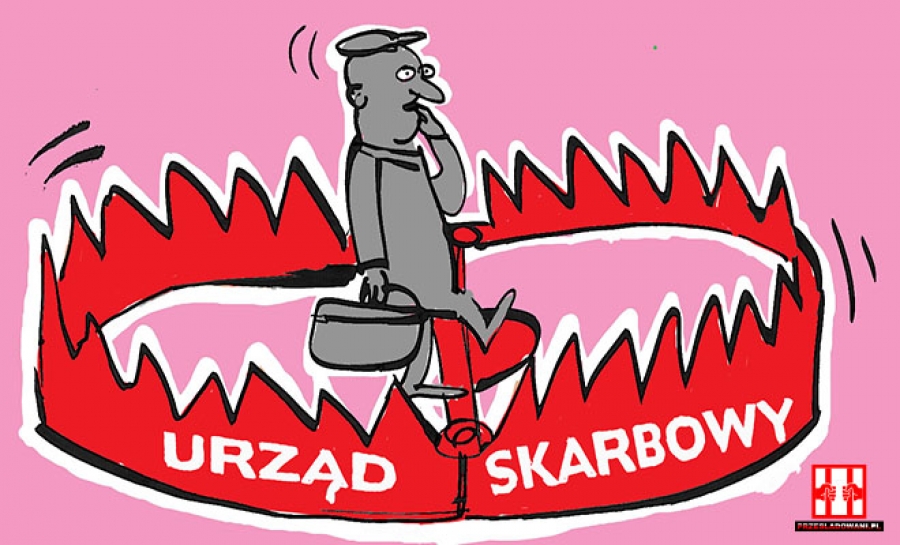
Jeśli przedsiębiorca twierdzi, że urzędnicy skarbowi popełnili przestępstwo, to musi być wariatem